Kết hợp với thư viện thế hệ 5
Mục lục
vnstock_chart nhận dữ liệu đã có trong DataFrame hoặc Series. Trong các ví dụ dưới đây, bạn truy xuất hoặc tính dữ liệu trước, rồi truyền kết quả vào Chart.
Mỗi mục nêu một cách trình bày dữ liệu, đoạn mã để bạn chạy thử và hình kết quả của chính đoạn mã đó.
Hình được vẽ từ giá lịch sử giai đoạn 01/2024–23/10/2026. Nếu bạn đổi ngày kết thúc hoặc danh sách mã, đường vẽ và con số sẽ khác hình. Các hình chỉ minh hoạ cách đưa dữ liệu vào hàm vẽ; mã cổ phiếu, quy tắc danh mục và kiểm thử trong ví dụ không phải nhận định hay khuyến nghị đầu tư.
Chuẩn bị dữ liệu dùng chung
Chạy đoạn chuẩn bị này một lần trước khi thử các mục bên dưới. Các nhóm hàm rủi ro và danh mục của vnstock_quant cần cấp quyền phù hợp; nếu chỉ muốn thử hàm vẽ, bạn có thể bắt đầu từ các mục dùng dữ liệu giá và khối lượng.
import pandas as pd
import matplotlib.pyplot as plt
from vnstock import Market
from vnstock_chart import Chart, Utils
from vnstock_quant import Indicator, risk, portfolio as pm

# Bảng màu: xanh cho chuỗi chính, xám cho chuỗi đối chiếu,
# vàng cho phần phụ và đỏ cho mức giảm hoặc sụt giảm.
Utils.brand_palettes["vnstock_brand"] = ["#4CAF50", "#8A918A", "#FFB31A", "#F05A5F", "#2EA8F0", "#8C52FF"]
# Bảng phân loại cho hình tròn, biểu đồ cây, biểu đồ xoay vòng: màu sáng, không có đỏ.
CAT = ["#4CAF50", "#2EA8F0", "#FFB31A", "#8C52FF", "#22C3B4", "#A5DC86"]
Utils.brand_palettes["vnstock_brand_cat"] = CAT
Chart.set_theme(theme_name="vnstock_brand", font_name="Lexend", lang="vi")

def no_grid():
    # Biểu đồ nến (mplfinance) bật lưới trong cấu hình chung và để lưới nằm trên cột.
    # Gọi hàm này trước các hình không phải nến để khỏi có vạch trắng cắt ngang cột.
    plt.rcParams.update({"axes.grid": False, "axes.axisbelow": True})
m = Market()

TICKERS = ["FPT", "VCB", "HPG", "MWG", "SSI", "GAS"]  # thay theo danh sách bạn muốn xem
BENCH = "VNINDEX"                                      # chỉ số đối chiếu
MAIN = "HPG"                                           # mã dùng cho các ví dụ một mã

def ohlcv(src, start="2024-01-01", end="2026-10-23"):
    df = src.ohlcv(start=start, end=end)
    # Bỏ thông tin múi giờ để nhãn ngày trên trục hiển thị gọn
    df = df.set_index(df["time"].dt.tz_localize(None)).drop(columns="time")
    return df[~df.index.duplicated(keep="last")]   # phòng khi nguồn trả trùng một phiên

df = ohlcv(m.equity(MAIN))
df_1y = df.iloc[-250:]                                  # 12 tháng gần nhất, để vẽ nến
bench = ohlcv(m.index(BENCH))["close"].rename(BENCH)
prices = pd.DataFrame({t: ohlcv(m.equity(t))["close"] for t in TICKERS}).dropna()
rets = prices.pct_change().dropna()                     # lợi suất ngày của từng mã
bench_rets = bench.pct_change().dropna()

# Mọi chỉ số rủi ro tính MỘT lần, trên cùng một giai đoạn, rồi dùng lại ở mọi hình.
stats = pd.DataFrame({t: risk.summary(rets[t], bench_rets, rf=0.03) for t in TICKERS}).T
stats là chỗ duy nhất tính lợi suất năm, biến động, sụt giảm tối đa, beta… Bảng ở mục 5, biểu đồ cột ở mục 6 và thẻ tóm tắt ở mục 11 đều đọc từ đây, nên cùng một chỉ số luôn ra cùng một con số. Nếu mỗi hình tự tính trên một khoảng thời gian khác nhau, hai hình của cùng một mã sẽ báo hai mức sụt giảm khác nhau và người đọc không biết tin con số nào.
Lưới chỉ nên có khi người xem cần dóng giá trị, như ở biểu đồ đường và cột; khi đó truyền grid=True, grid_axis="y" để có lưới ngang mờ. Histogram, hộp phân tán, đồ thị phân tán và bản đồ nhiệt không cần lưới.
Chữ Lexend phải có sẵn trên máy (tải ở Google Fonts). Nếu không có, Matplotlib tự dùng phông mặc định và hình vẫn vẽ được. Khi chạy trong script hoặc trên máy chủ không có màn hình, thêm show=False vào lệnh vẽ rồi lưu hình bằng fig.savefig("ten_hinh.png", dpi=150, bbox_inches="tight").
1. Xem giá cùng đường trung bình động
Vẽ nến ngày, chồng hai đường trung bình động và đặt khối lượng ở khung dưới. Hai đường trung bình giúp quan sát vị trí của giá và sự thay đổi xu hướng. Chúng chỉ mô tả dữ liệu đã qua, không tự đưa ra quyết định mua bán.
ta = Indicator(df_1y)
fig, axes = Chart.candle(
df_1y,
title=f"{MAIN} — Nến ngày, SMA20 (vàng), SMA50 (xanh trời) và khối lượng",
volume=True,
overlays=[
{"data": ta.trend.sma(length=20), "color": "#FFB31A", "width": 1.6},
{"data": ta.trend.sma(length=50), "color": "#2EA8F0", "width": 1.6},
],
)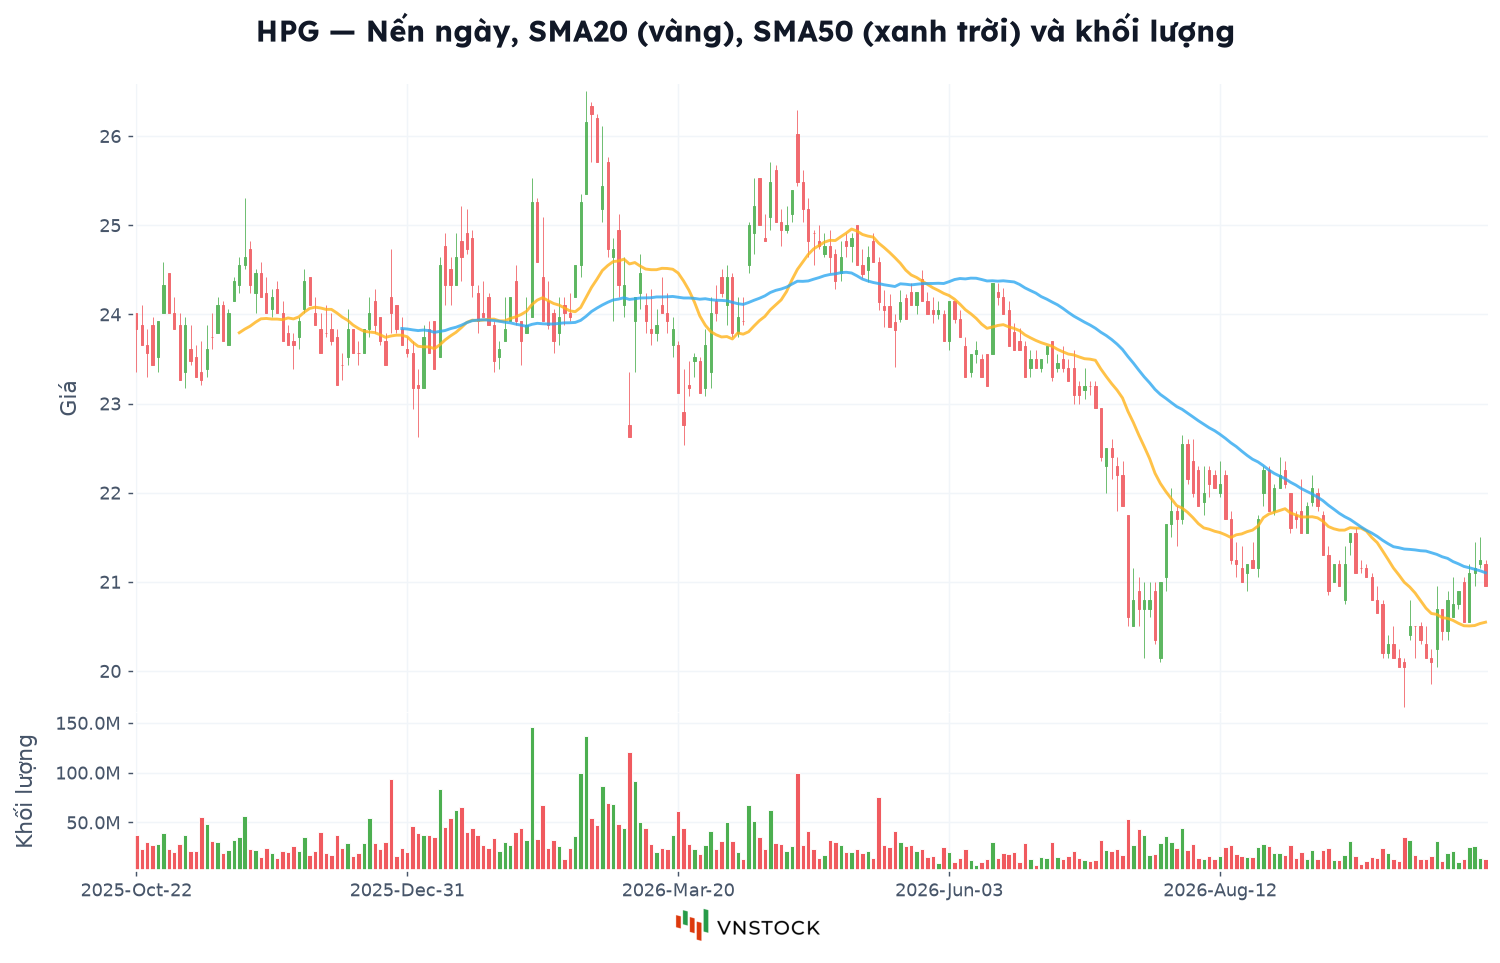 Biểu đồ nến của HPG kèm đường SMA20 màu vàng, SMA50 màu xanh trời và khối lượng ở khung dưới
overlays không tự sinh chú giải, nên hãy chọn màu dễ phân biệt và ghi màu ngay trong tiêu đề như trên.
2. Đặt nhiều chỉ báo trên cùng biểu đồ nến
Đặt dải Bollinger lên khung giá, còn RSI và MACD ở hai khung phụ bên dưới. Mỗi phần tử của subplots là một khung; truyền một danh sách các dict để nhiều đường dùng chung một khung, như MACD cùng đường tín hiệu và cột chênh lệch.
bb = ta.volatility.bbands(length=20, std=2.0)
macd = ta.macd(fast=12, slow=26, signal=9)
rsi = ta.momentum.rsi(length=14)
fig, axes = Chart.candle(
df_1y,
title=f"{MAIN} — Bollinger Bands, RSI(14) và MACD(12,26,9)",
volume=False,
overlays=[
{"data": bb["BBU_20_2.0"], "color": "#2EA8F0", "width": 1.0},
{"data": bb["BBM_20_2.0"], "color": "#FFB31A", "width": 1.0},
{"data": bb["BBL_20_2.0"], "color": "#2EA8F0", "width": 1.0},
],
subplots=[
{"data": rsi, "color": "#8C52FF", "ylabel": "RSI"},
[
{"data": macd["MACD_12_26_9"], "color": "#2EA8F0", "ylabel": "MACD"},
{"data": macd["MACDs_12_26_9"], "color": "#FFB31A"},
{"data": macd["MACDh_12_26_9"], "type": "bar", "color": "#D6DBD6"},
],
],
figsize=(12, 9),
)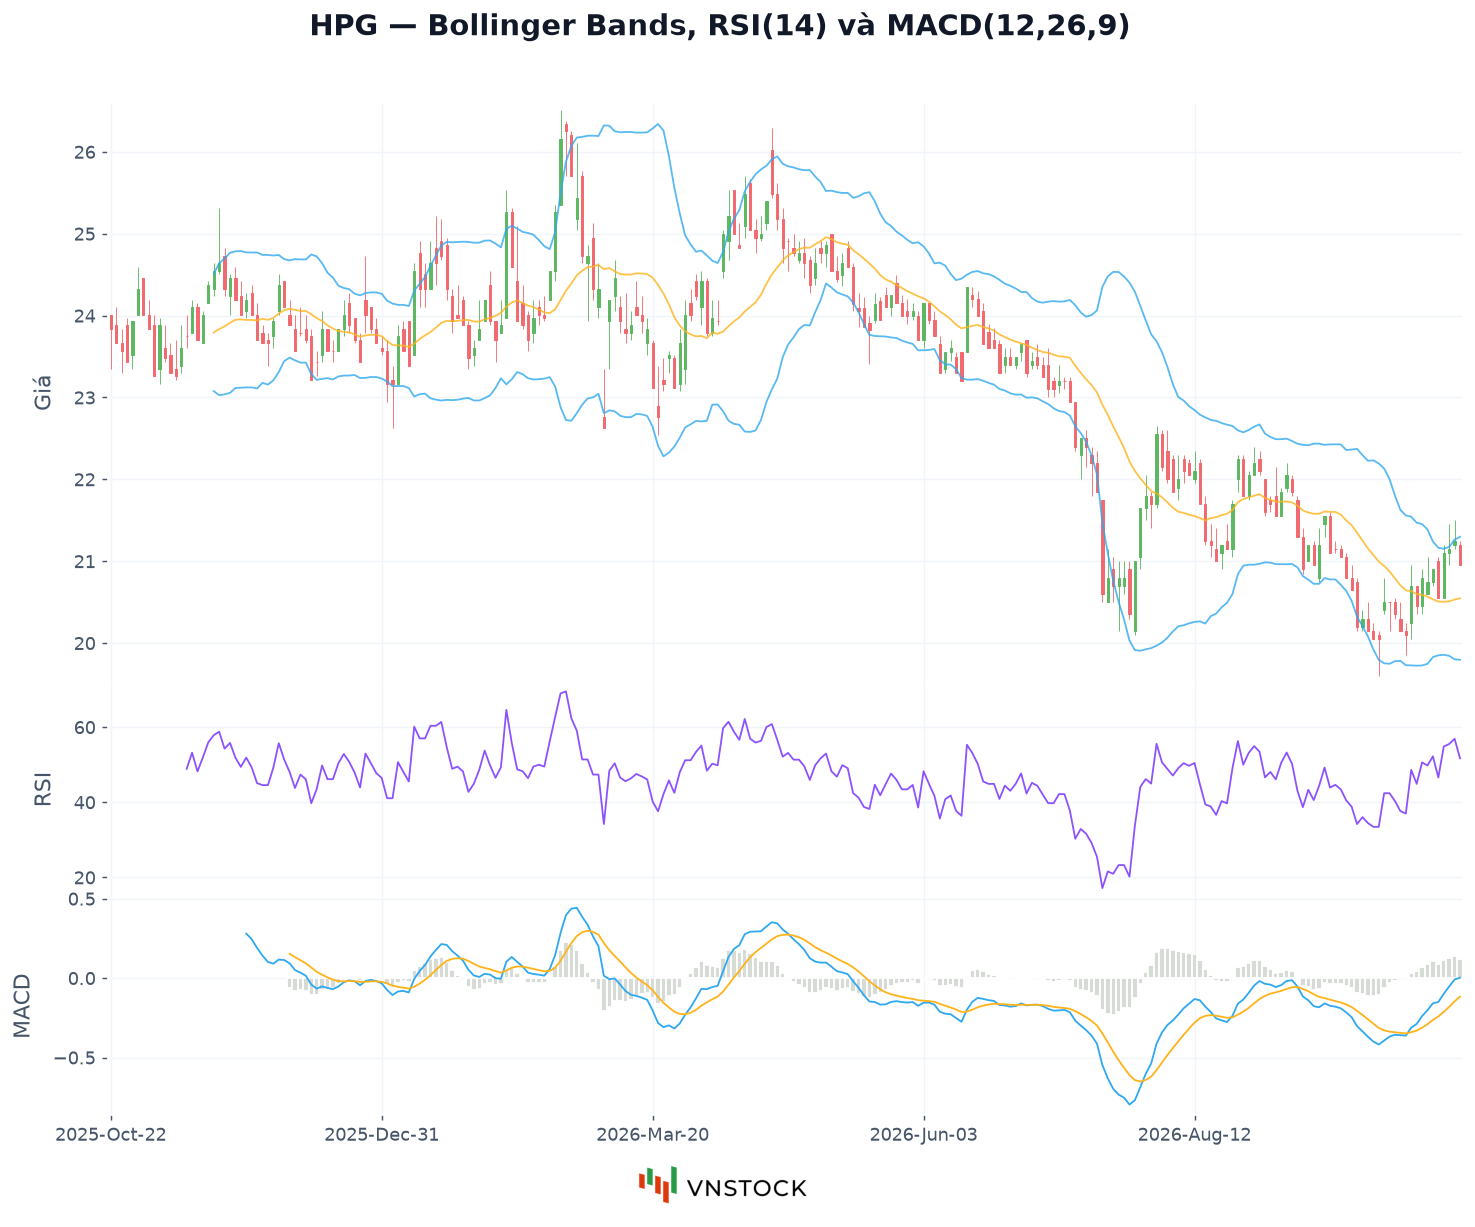 Biểu đồ nến của HPG với dải Bollinger, RSI ở khung giữa và MACD ở khung dưới
3. So sánh biến động giá giữa các mã
Giá của các mã chênh nhau nhiều nên không đặt chung một trục được. Quy tất cả về 100 ở phiên đầu kỳ thì mọi đường xuất phát cùng một điểm, và khoảng cách giữa các đường cho thấy mức tăng giảm tương đối trong kỳ đã chọn.
no_grid()
base = pd.concat([prices, bench], axis=1).loc["2025-01-01":]
norm = base / base.iloc[0] * 100
norm.index.name = None # không in tên chỉ mục "time" dưới trục X
fig, ax = Chart.line(
norm[[BENCH, *TICKERS[:4]]],
title="Hiệu suất từ đầu năm 2025 (quy về 100)",
ylabel="Chỉ số (đầu kỳ = 100)",
show_legend=True,
grid=True, grid_axis="y",
color_palette=["#8A918A", "#4CAF50", "#2EA8F0", "#FFB31A", "#8C52FF"],
)
ax.get_lines()[0].set_linestyle("--") # chỉ số vẽ nét đứt để tách khỏi các mã
ax.legend(frameon=False) # vẽ lại chú giải cho khớp nét đứt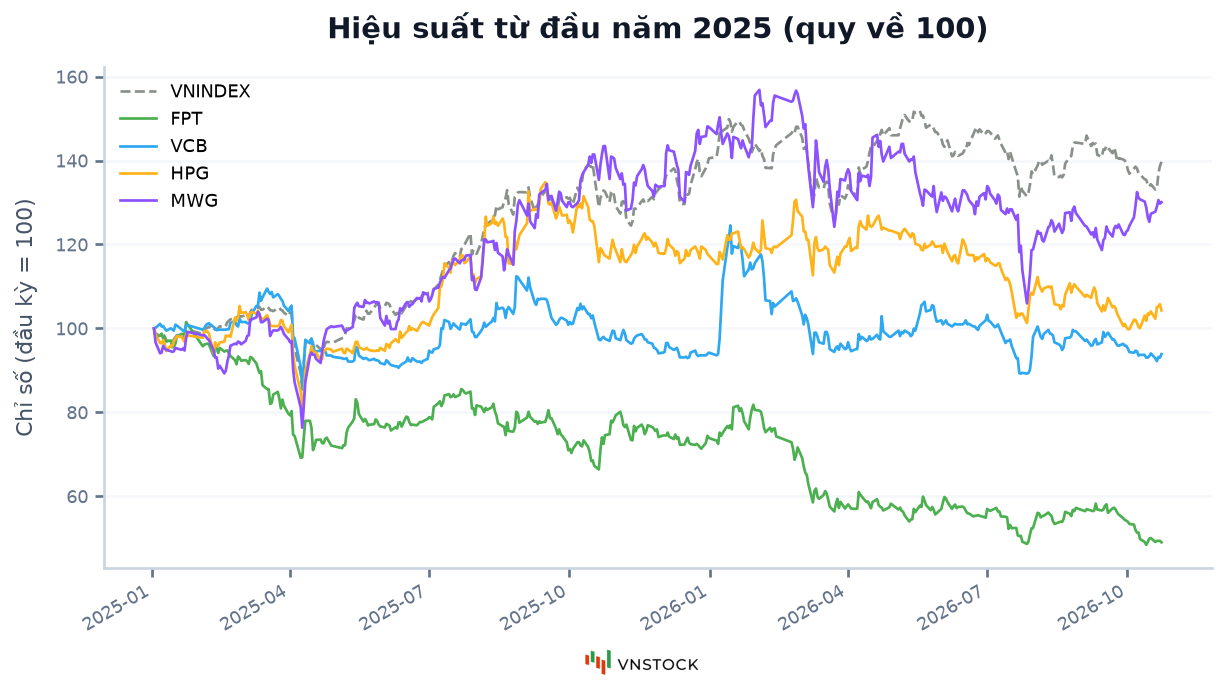 Đường hiệu suất quy về 100 của FPT, VCB, HPG, MWG và VNINDEX nét đứt từ đầu năm 2025
Ở bản 1.0.0, line, bar và hist không hiện chú giải nếu bạn không truyền show_legend=True. Biểu đồ nhiều đường mà thiếu chú giải thì người xem không biết đường nào là mã nào.
4. Khối lượng thay đổi cùng giá ra sao?
Chart.combo đặt khối lượng thành cột ở trục trái và giá thành đường ở trục phải. Gộp theo tháng giúp hình đỡ dày khi xem khoảng thời gian dài. Tên của hai Series được dùng làm chú giải.
mo = df.loc["2025-07-01":].resample("ME").agg({"close": "last", "volume": "sum"})
mo.index = mo.index.strftime("%m/%y")
vol = (mo["volume"] / 1e6).rename("Khối lượng tháng (triệu cp)")
px = mo["close"].rename("Giá đóng cửa cuối tháng")
fig, ax1, ax2 = Chart.combo(
vol, px,
left_ylabel="Khối lượng (triệu cổ phiếu)",
right_ylabel="Giá (nghìn đồng)",
title=f"{MAIN} — Khối lượng và giá theo tháng",
color_palette=["#A5DC86", "#2EA8F0"], # cột xanh lá nhạt, đường xanh trời
)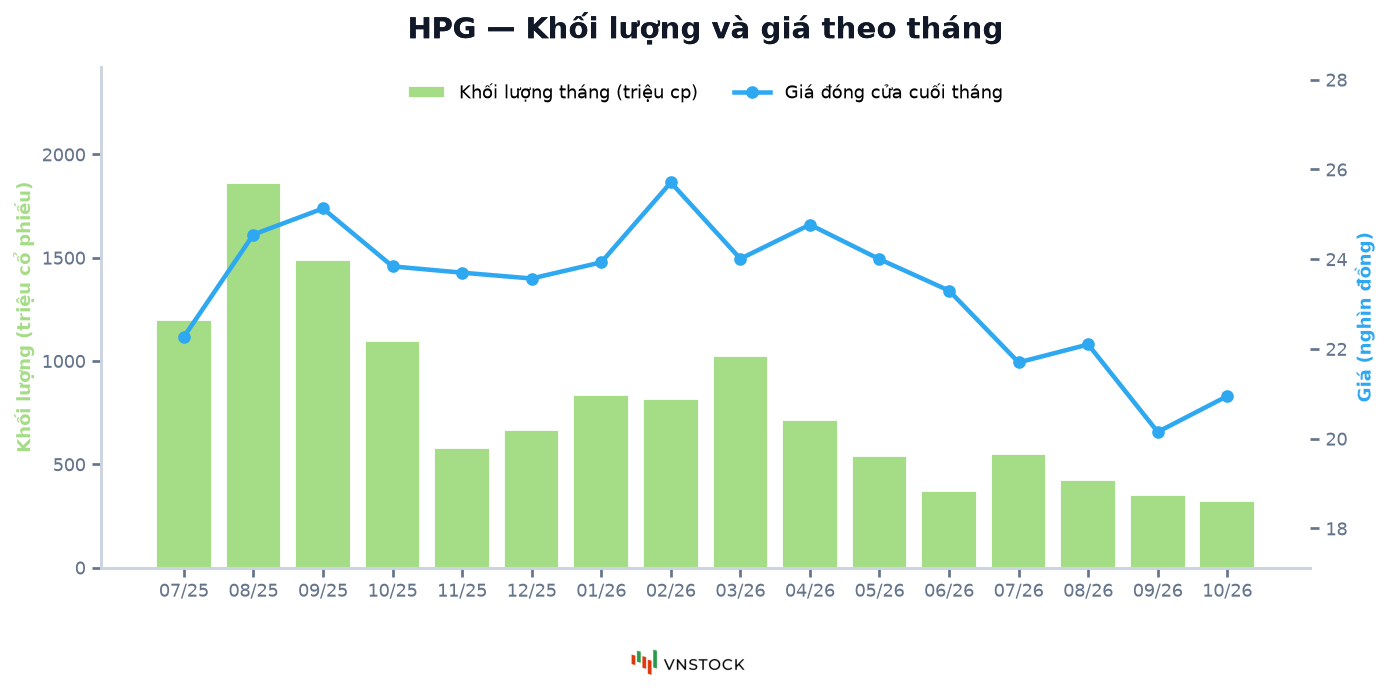 Cột khối lượng tháng và đường giá đóng cửa cuối tháng của HPG trên hai trục tung
Hình trên có thêm vài dòng chỉnh trục sau khi vẽ (ax1.set_ylim, ax2.set_ylim, ax1.legend(loc="upper center", ncol=2)) để chú giải không đè lên đường giá. Bạn có thể chỉnh tiếp trên ax1, ax2 như mọi trục Matplotlib.
5. Xem phân bố lợi suất và các thước đo rủi ro
Ba cách nhìn bổ sung cho nhau: histogram cho thấy phân bố lợi suất ngày; đồ thị phân tán đặt lợi suất của mã cạnh chỉ số đối chiếu; bảng gom các thước đo đã tính. Độ dốc của đường tham chiếu trên đồ thị phân tán được lấy từ beta trong stats.
fig, ax = Chart.hist(rets[MAIN] * 100, title=f"{MAIN} — Phân phối lợi suất ngày (%), 01/2024–10/2026",
xlabel="Lợi suất ngày (%)", ylabel="Số phiên", bins=40)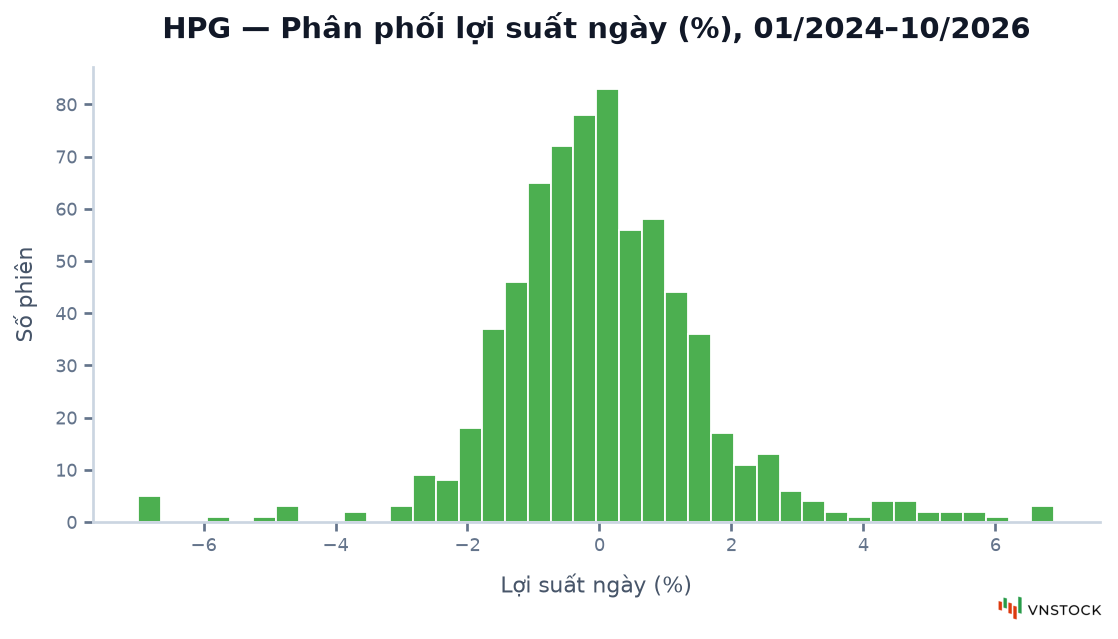 Histogram lợi suất ngày của HPG, tập trung quanh 0
import numpy as np
pair = pd.concat([rets[MAIN], bench_rets], axis=1).dropna() * 100
pair.columns = [f"{MAIN} (%)", f"{BENCH} (%)"]
beta = stats.loc[MAIN, "beta"] # lấy từ stats, không tính lại
fig, ax = Chart.scatter(pair, x=f"{BENCH} (%)", y=f"{MAIN} (%)",
title=f"{MAIN} so với {BENCH} — lợi suất ngày (beta ≈ {beta:.2f})")
xs = np.linspace(pair[f"{BENCH} (%)"].min(), pair[f"{BENCH} (%)"].max(), 50)
ax.plot(xs, beta * xs, color="#2EA8F0", lw=2) # đường có độ dốc bằng beta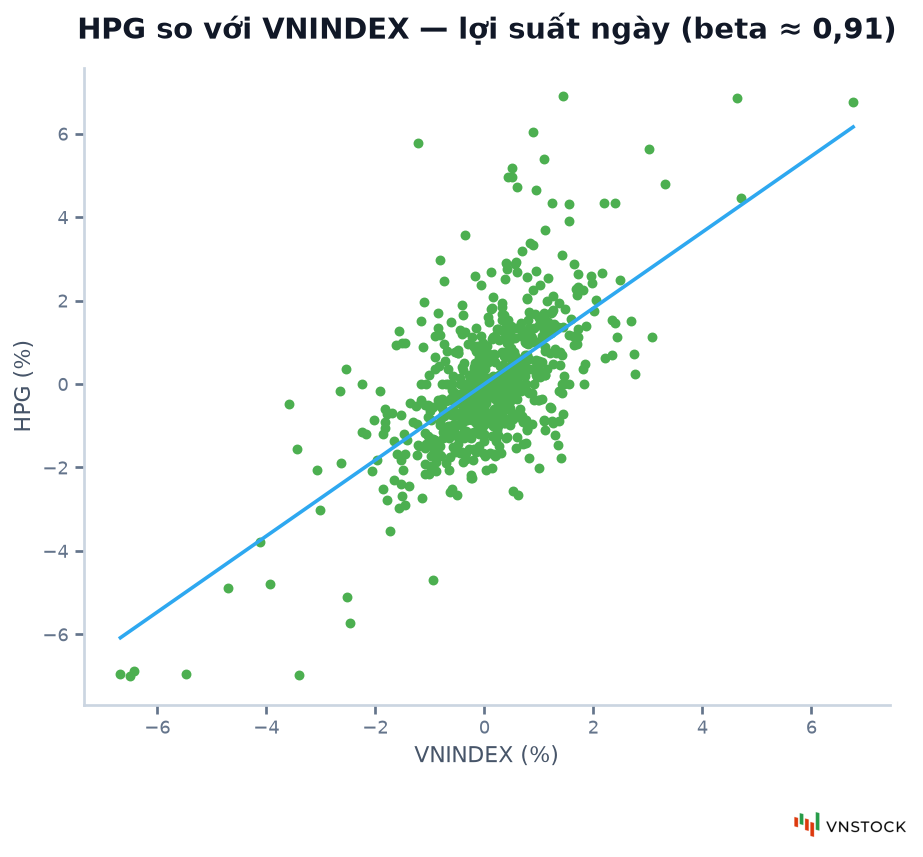 Đồ thị phân tán lợi suất ngày của HPG theo VNINDEX, kèm đường tham chiếu theo beta
def vn(x, fmt): # dấu phẩy thập phân kiểu Việt Nam
return fmt.format(x).replace(".", ",")
s = stats.loc[MAIN]
tbl = pd.DataFrame({
"Chỉ số": ["Lợi suất năm", "Biến động năm", "Sharpe", "Sortino", "Sụt giảm tối đa", "VaR 99% ngày", "Beta"],
MAIN: [vn(s["annual_return"], "{:.1%}"), vn(s["annual_volatility"], "{:.1%}"),
vn(s["sharpe_ratio"], "{:.2f}"), vn(s["sortino_ratio"], "{:.2f}"),
vn(s["max_drawdown"], "{:.1%}"), vn(s["var_historical"], "{:.2%}"), vn(s["beta"], "{:.2f}")],
})
fig = Chart.table(tbl, title=f"{MAIN} — Rủi ro và hiệu suất so với {BENCH}, 01/2024–10/2026", figsize=(6, 4))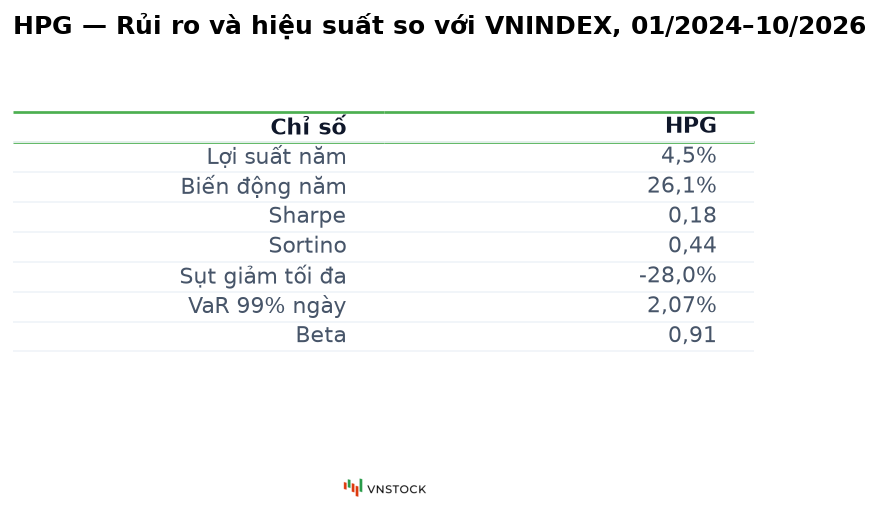 Bảng các chỉ số rủi ro và hiệu suất của HPG so với VNINDEX
Chart.table in giá trị đúng như trong DataFrame, nên hãy định dạng số thành chuỗi trước khi truyền vào. Hàm này chỉ trả về fig.
6. So sánh rủi ro giữa nhiều mã
Cột nhóm đặt lợi suất, biến động và mức sụt giảm của từng mã cạnh nhau. Hộp phân tán cho thấy biên độ dao động hằng ngày, và ma trận tương quan cho biết những mã nào hay tăng giảm cùng nhau. Hai mã tương quan cao thì nắm cả hai cũng không giảm rủi ro được bao nhiêu.
compare = pd.DataFrame({
"Lợi suất năm": stats["annual_return"],
"Biến động năm": stats["annual_volatility"],
"Sụt giảm tối đa": -stats["max_drawdown"],
})
fig, ax = Chart.bar(compare, title="Lợi suất, biến động và sụt giảm tối đa, 01/2024–10/2026",
ytick_format="{:.0%}", show_legend=True, rot=0, grid=True, grid_axis="y",
color_palette=["#4CAF50", "#2EA8F0", "#F05A5F"])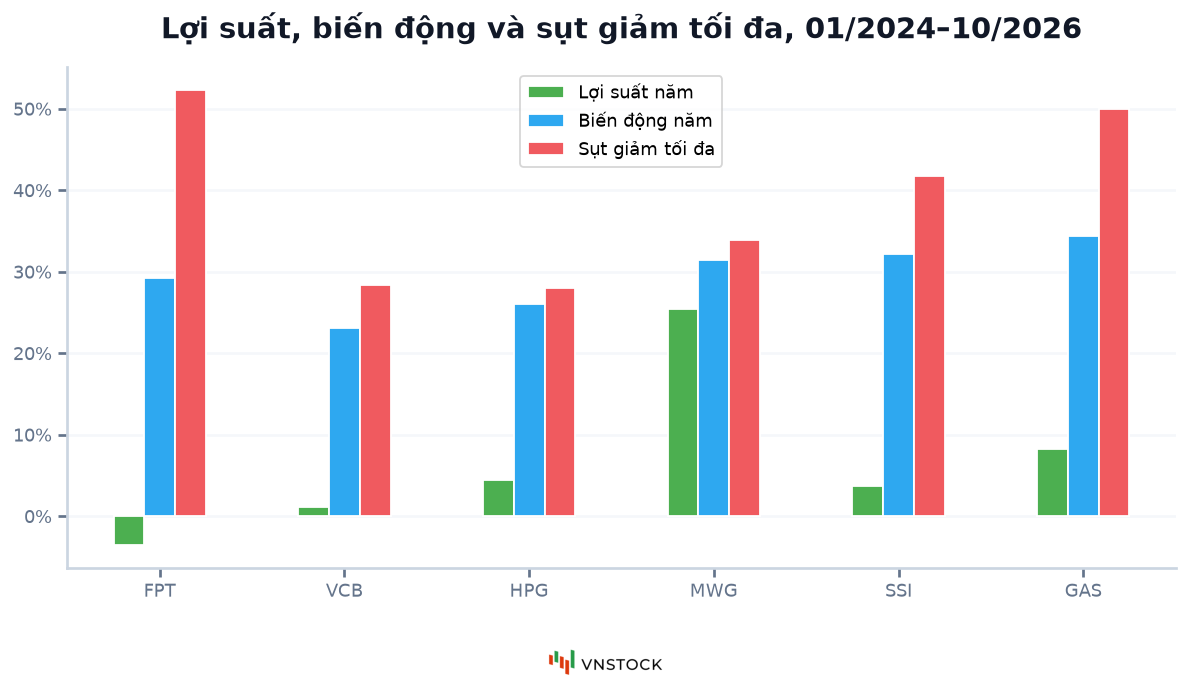 Biểu đồ cột nhóm so sánh lợi suất năm, biến động năm và sụt giảm tối đa của sáu mã
rot=0 được chuyển thẳng cho pandas để nhãn trục X nằm ngang. Đừng dùng tick_rotation=0 vì bản 1.0.0 coi giá trị 0 là chưa đặt.
fig, ax = Chart.boxplot(rets * 100, title="Độ phân tán lợi suất ngày theo mã (%), 01/2024–10/2026",
ylabel="Lợi suất ngày (%)")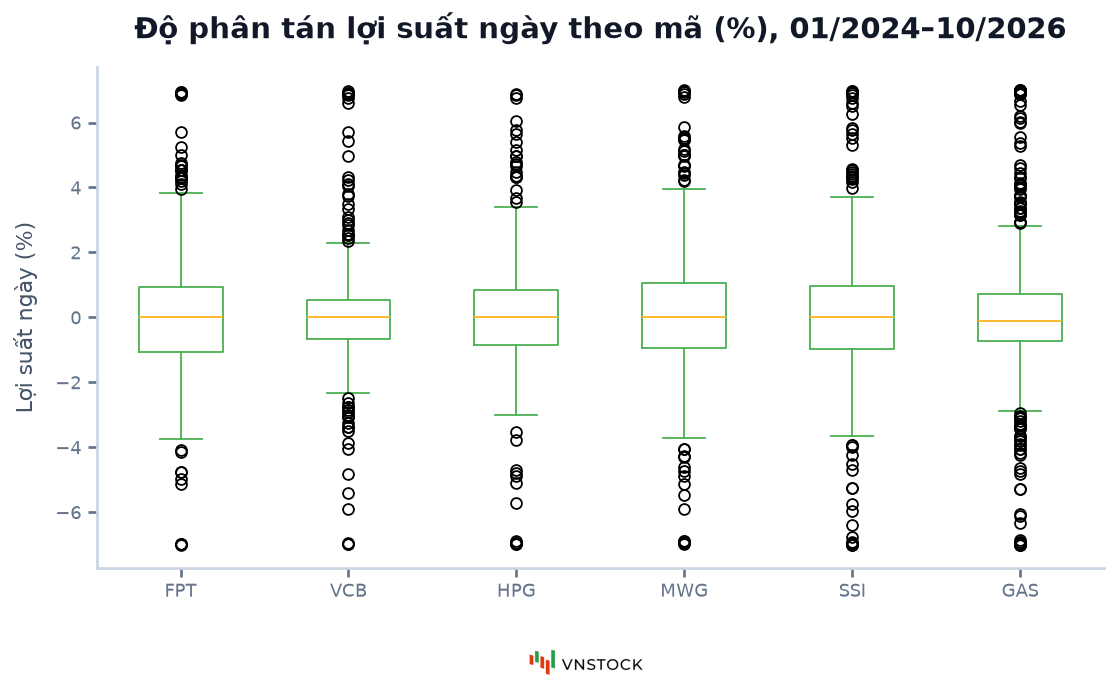 Hộp phân tán lợi suất ngày của sáu mã
from matplotlib.colors import LinearSegmentedColormap
green = LinearSegmentedColormap.from_list("vnstock_green", ["#FFFFFF", "#CDEFC4", "#4CAF50"])
fig, ax = Chart.heatmap(rets.corr(), title="Tương quan lợi suất ngày, 01/2024–10/2026",
annot=True, fmt=".2f", cmap=green, vmin=0, vmax=1,
linewidths=1, linecolor="white", figsize=(8, 6.5))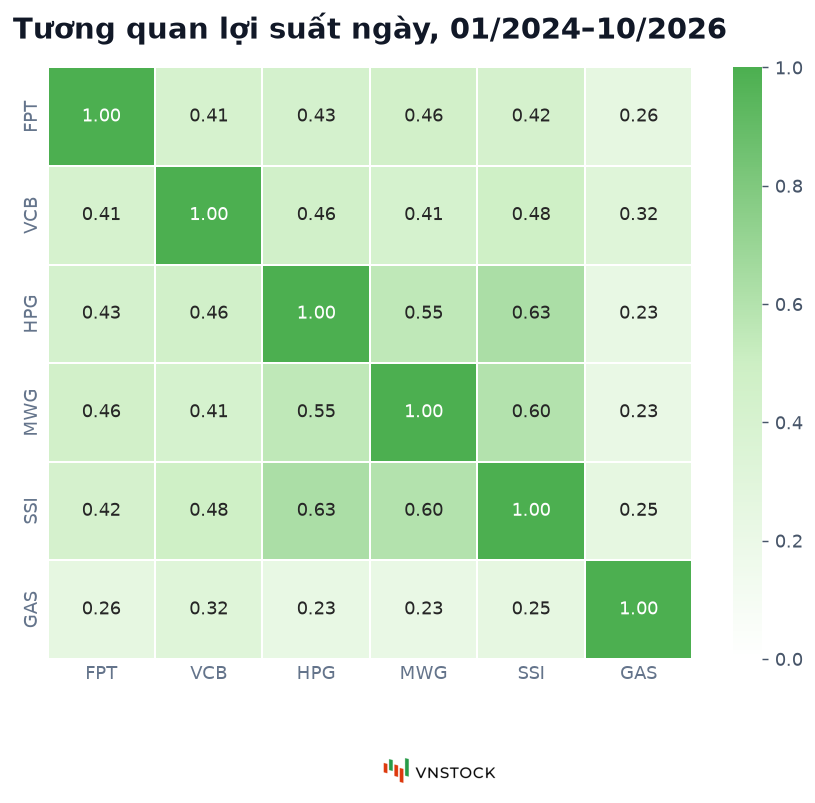 Ma trận tương quan lợi suất ngày giữa sáu mã, tô từ trắng sang xanh lá
Dải màu dựng bằng LinearSegmentedColormap.from_list chuyển dần từ trắng sang xanh. Utils.create_cmap của bản 1.0.0 chỉ cho số bậc màu bằng số màu bạn truyền vào, nên 0,35 và 0,45 có thể cùng một màu.
7. Phân bổ vốn cho danh mục
vnstock_quant.portfolio tính tỉ trọng và đóng góp rủi ro; vnstock_chart trình bày các kết quả đó. Hình tròn cho thấy tỉ trọng của một danh mục mẫu theo phương pháp cân bằng rủi ro. Biểu đồ cây cho thấy đóng góp rủi ro khi chia đều vốn. Các tỉ trọng chỉ minh hoạ cách vẽ, không phải gợi ý phân bổ vốn.
Với hình tròn và biểu đồ cây, dùng bảng phân loại CAT đã khai ở đầu trang: màu sáng để chữ đen đọc rõ, và không có đỏ, vì đỏ là màu "giảm", đặt cho một mã bình thường dễ khiến người xem hiểu sai.
cov = pm.covariance(rets, periods=252, method="ledoit_wolf")
w = pd.Series(pm.risk_parity(cov), index=TICKERS).sort_values(ascending=False).rename(None)
fig, ax = Chart.pie(w, labels=list(w.index), title="Tỉ trọng danh mục cân bằng rủi ro",
color_palette=CAT, title_fontsize=15)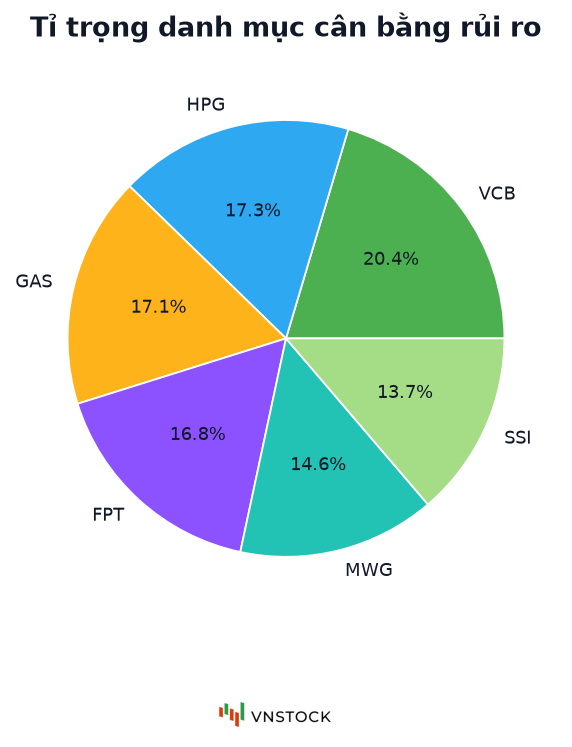 Biểu đồ tròn tỉ trọng sáu mã trong danh mục cân bằng rủi ro
Chart.pie cần data là pd.Series; truyền list sẽ báo lỗi AttributeError ở bản 1.0.0. Đặt tên Series về None để không hiện nhãn thừa ở cạnh trái.
w_eq = pd.Series(1 / len(TICKERS), index=TICKERS)
rc = pm.risk_contribution(w_eq, cov).sort_values("percent", ascending=False)
labels = [f"{t}\n{p:.1%}".replace(".", ",") for t, p in rc["percent"].items()]
fig, ax = Chart.treemap(values=rc["percent"].values, labels=labels, color_palette="vnstock_brand_cat",
title="Đóng góp rủi ro khi chia đều vốn cho 6 mã", fontsize=12)
for txt in ax.texts: # thư viện cố định chữ trắng; trên nền sáng đổi sang chữ mực
txt.set_color("#141714")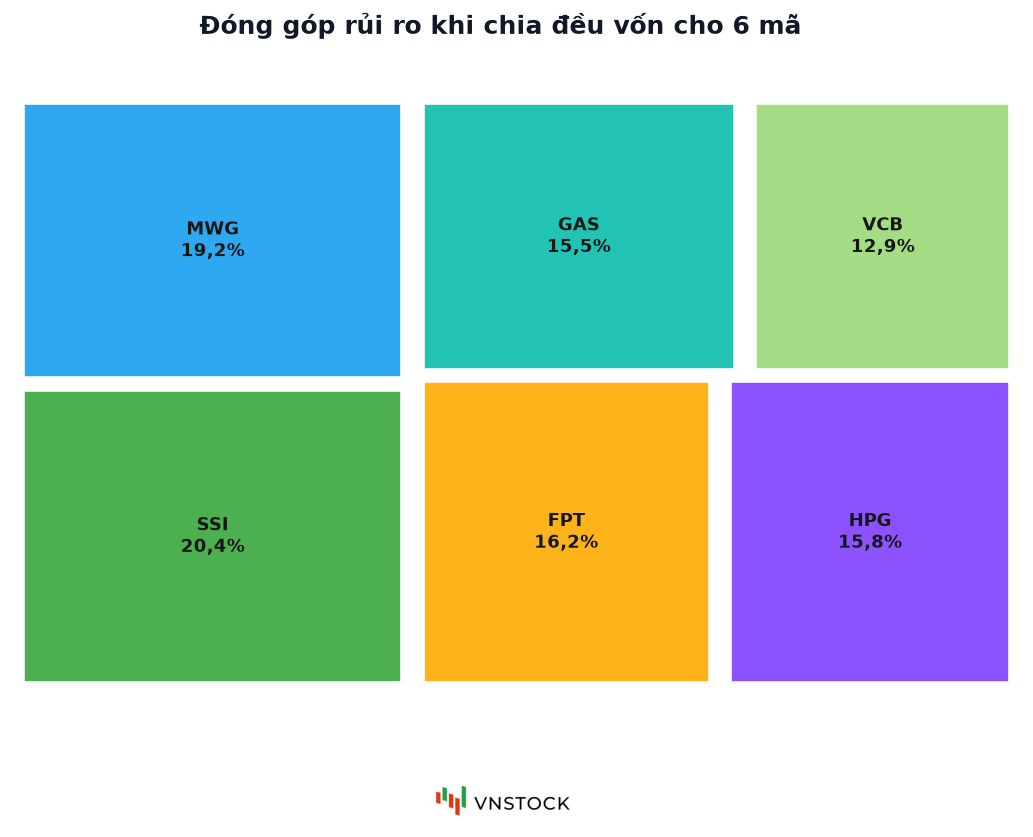 Biểu đồ cây đóng góp rủi ro của sáu mã khi chia đều vốn
treemap chỉ nhận tên bảng màu, nên CAT được đăng ký thành "vnstock_brand_cat" ở đầu trang. treemap cần cài thêm vnstock-chart[all], xem Cài đặt.
8. Kiểm thử một quy tắc giao dịch
Quy tắc ví dụ: chỉ nắm giữ khi giá đóng cửa trên SMA50. Chart.equity_curve vẽ đường vốn của quy tắc so với mua và nắm giữ, kèm mức sụt giảm từ đỉnh ở khung dưới.
no_grid()
close = df["close"]
pos = (close > close.rolling(50).mean()).astype(int).shift(1).fillna(0) # vị thế phiên sau
r = close.pct_change().fillna(0)
strategy = (1 + r * pos).cumprod()
buy_hold = (1 + r).cumprod()
fig, ax1, ax2 = Chart.equity_curve(strategy, benchmark=buy_hold,
title=f"{MAIN} — Đường vốn và mức sụt giảm từ đỉnh, 01/2024–10/2026")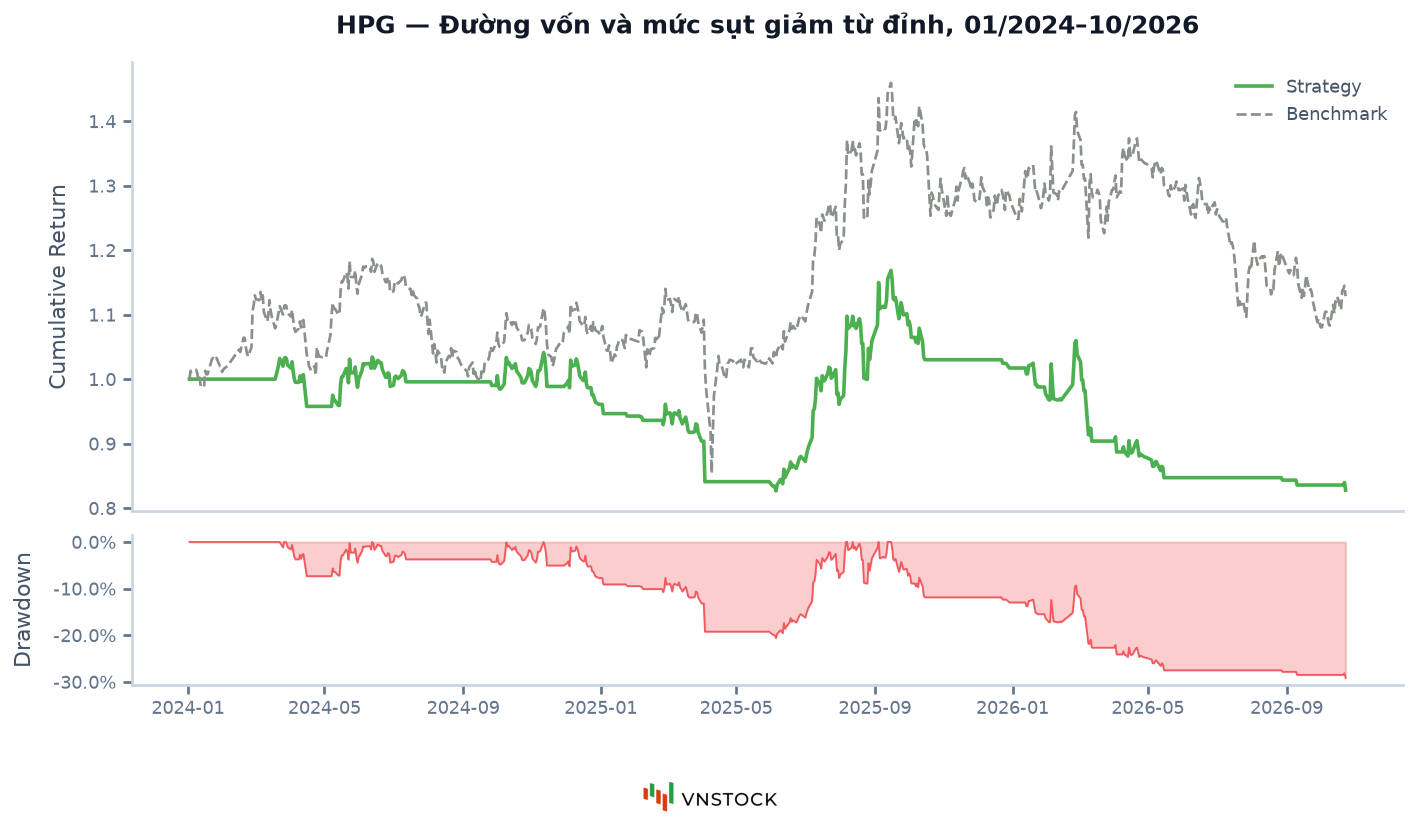 Đường vốn của quy tắc giữ khi giá trên SMA50 so với mua và nắm giữ, kèm mức sụt giảm từ đỉnh
Muốn thấy từng lệnh mua, bán nằm ở đâu trên nến, dùng Chart.backtest. Hàm nhận danh sách lệnh (trades) và bảng vốn, mức sụt giảm (portfolio), rồi tự thêm khung cho từng phần:
d = df_1y.copy()
# Tính SMA trên cả chuỗi rồi mới cắt, để 50 phiên đầu của khung 12 tháng không bị trống
sma20 = df["close"].rolling(20).mean().loc[d.index]
sma50 = df["close"].rolling(50).mean().loc[d.index]
above = sma20 > sma50
# Ghi lệnh tại phiên SMA20 cắt lên (mua) hoặc cắt xuống (bán) SMA50
cross = above.astype(int).diff()
trades = pd.DataFrame([{"time": t, "type": "BUY" if c > 0 else "SELL", "price": d.loc[t, "close"]}
for t, c in cross.items() if c in (1, -1)])
eq = (1 + d["close"].pct_change().fillna(0) * above.astype(int).shift(1).fillna(0)).cumprod()
portfolio = pd.DataFrame({"equity": eq, "drawdown": eq / eq.cummax() - 1})
fig, axes = Chart.backtest(d, trades=trades, portfolio=portfolio,
overlays=[{"data": sma20, "color": "#FFB31A"}, {"data": sma50, "color": "#2EA8F0"}],
title=f"{MAIN} — Kiểm thử quy tắc giao cắt SMA20/SMA50, 12 tháng gần nhất",
figsize=(13, 10))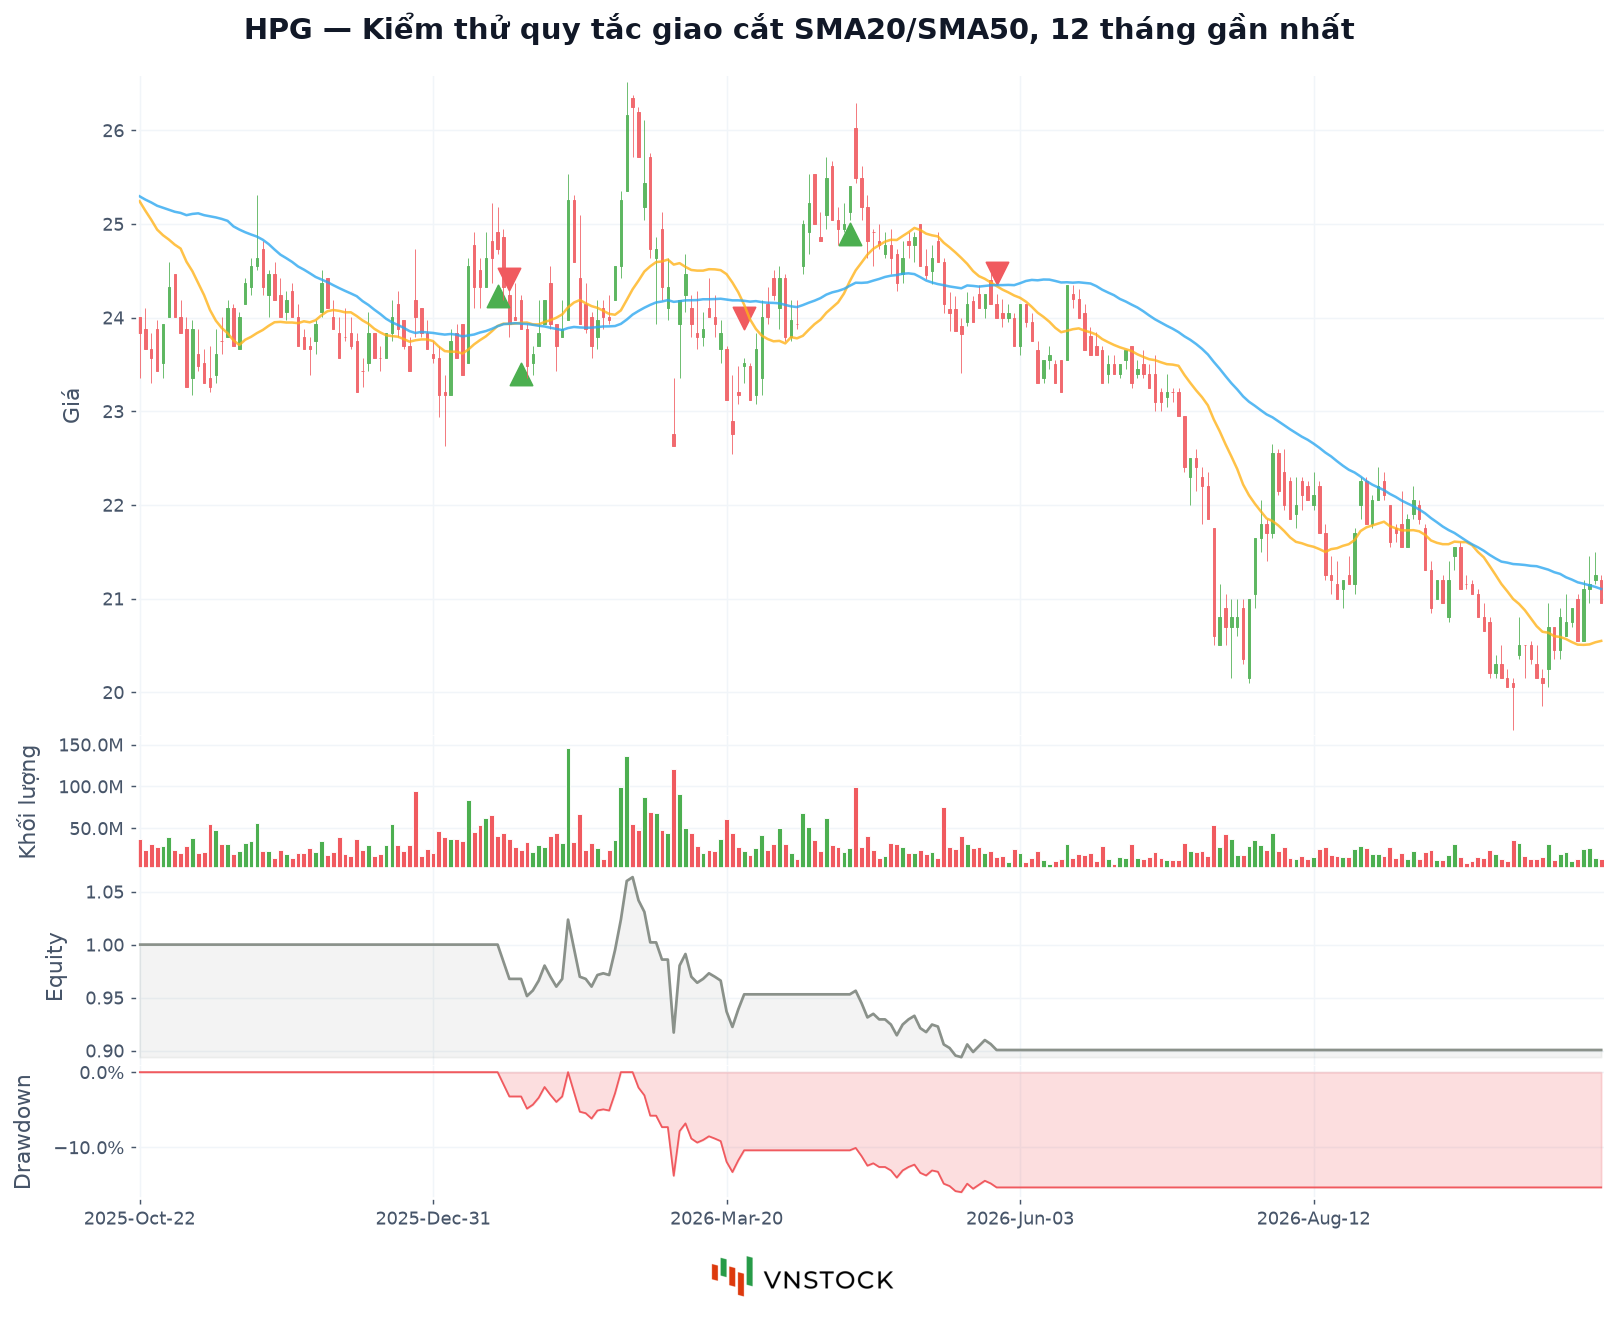 Biểu đồ kiểm thử của HPG với điểm mua, bán trên nến, khung khối lượng, đường vốn và mức sụt giảm
Các đường vốn trong ảnh tính trên giá lịch sử và chưa gồm phí, thuế. Khi chạy với dữ liệu bạn chọn, hãy kiểm tra cách xác định vị thế, thời điểm khớp lệnh, phí và thuế trước khi diễn giải kết quả. Đoạn mã này minh hoạ cách đưa kết quả kiểm thử vào biểu đồ, chưa phải một quy trình đánh giá chiến lược đầy đủ.
9. Lợi suất theo tháng được phân bố thế nào?
Chart.returns_heatmap nhận lợi suất ngày, tự gộp lên tháng và tô màu theo dấu: xanh là tăng, đỏ là giảm. Màu lấy từ vị trí 0 và 3 của bảng màu đang dùng.
no_grid() # Chart.backtest ở mục trên cũng vẽ bằng mplfinance
fig, *axes = Chart.returns_heatmap(bench_rets, title=f"{BENCH} — Lợi suất theo tháng")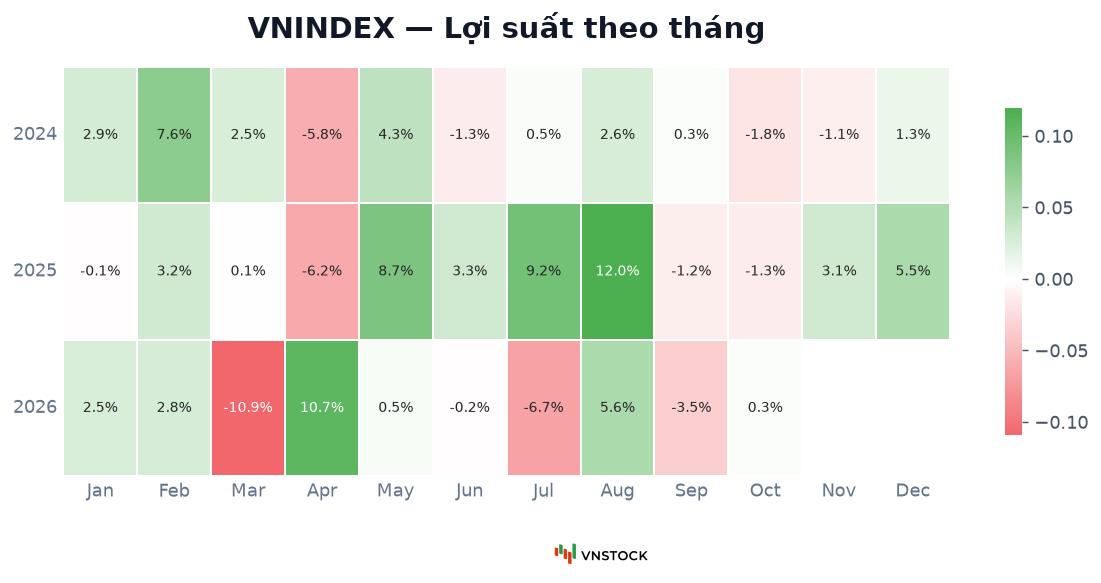 Bản đồ nhiệt lợi suất theo tháng của VNINDEX từ 01/2024 đến 10/2026
10. Sức mạnh tương đối thay đổi ra sao?
Biểu đồ xoay vòng tương đối đặt mỗi mã vào một trong bốn góc theo sức mạnh tương đối so với chỉ số (trục ngang) và động lượng của sức mạnh đó (trục dọc). Vệt đuôi nối các vị trí qua những tuần gần nhất. Vị trí trên hình phụ thuộc cách bạn tính hai chỉ số đầu vào; biểu đồ không đo dòng tiền.
Chart.rrg chỉ vẽ; bạn tự tính hai chỉ số. Đoạn dưới dùng một cách tính đơn giản để minh hoạ:
rows = []
for t in TICKERS:
rs = 100 * prices[t] / bench.reindex(prices.index) # sức mạnh thô so với chỉ số
rs_ratio = 100 + (rs.rolling(10).mean() / rs.rolling(40).mean() - 1) * 100
rs_mom = 100 + (rs_ratio / rs_ratio.shift(5) - 1) * 100
wk = pd.DataFrame({"rs": rs_ratio, "rm": rs_mom}).resample("W").last().dropna().tail(8)
wk["symbol"] = t
rows.append(wk.reset_index(names="time"))
fig, *axes = Chart.rrg(pd.concat(rows), symbol_col="symbol", time_col="time",
rs_col="rs", rm_col="rm", tail_length=6, color_palette="vnstock_brand_cat",
title=f"Biểu đồ xoay vòng tương đối so với {BENCH} (theo tuần)")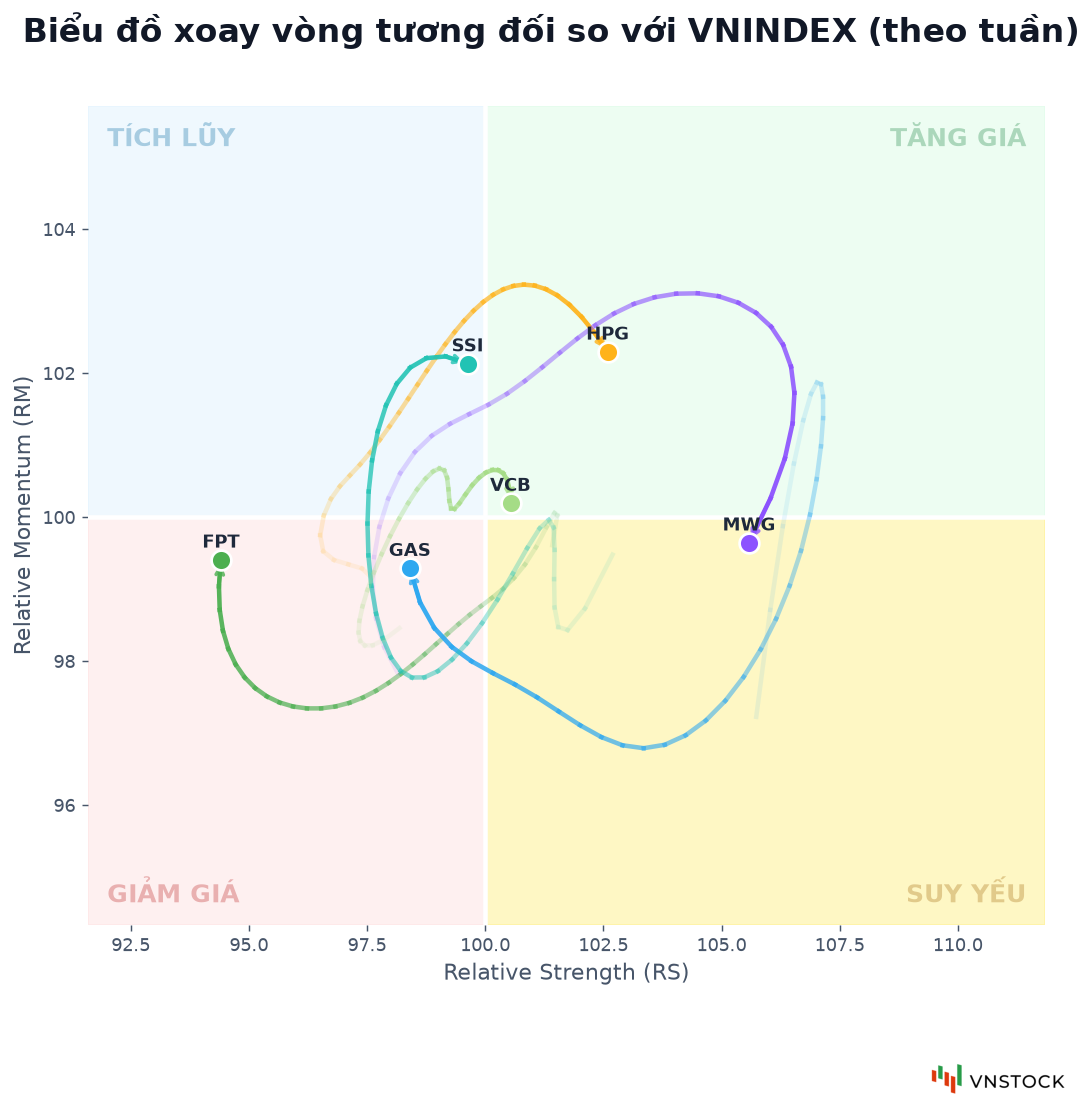 Biểu đồ xoay vòng tương đối của sáu mã so với VNINDEX, chia bốn góc tích luỹ, tăng giá, suy yếu, giảm giá
Với ngành thay vì mã, bạn thay prices bằng chỉ số ngành và giữ nguyên phần còn lại. Màu nền của bốn góc do thư viện cố định, không theo bảng màu bạn chọn.
11. Tóm tắt một mã trong một hình
Chart.summary_card gom giá, mức thay đổi, tối đa sáu chỉ số và đường giá 30 phiên vào một thẻ, hữu ích khi cần đặt nhiều thông tin vào cùng một hình. Bạn tự định dạng các chỉ số; nhãn đánh giá (signal) cũng do bạn quyết định. Các chỉ số rủi ro đọc từ stats nên khớp với bảng ở mục 5.
last, prev = df["close"].iloc[-1], df["close"].iloc[-2]
ta_full = Indicator(df)
fig, ax = Chart.summary_card(
ticker=MAIN, company_name="CTCP Tập đoàn Hòa Phát",
current_price=last * 1000, # vnstock trả giá theo nghìn đồng
price_change=(last - prev) * 1000,
price_change_pct=(last / prev - 1) * 100,
metrics={
"RSI(14)": vn(ta_full.momentum.rsi(length=14).iloc[-1], "{:.1f}"),
"SMA50": vn(ta_full.trend.sma(length=50).iloc[-1], "{:.1f}"),
"Biến động năm": vn(stats.loc[MAIN, "annual_volatility"], "{:.1%}"),
"Sụt giảm tối đa": vn(stats.loc[MAIN, "max_drawdown"], "{:.1%}"),
"KLGD TB 20 phiên": vn(df["volume"].tail(20).mean() / 1e6, "{:.1f}") + " triệu",
"Beta": vn(stats.loc[MAIN, "beta"], "{:.2f}"),
},
sparkline_data=df["close"].tail(30),
signal="Trung tính",
color_palette="vnstock_brand",
font_name=["Lexend", "DejaVu Sans"], # Lexend không có ký tự ▲ ▼; DejaVu Sans vẽ thay
)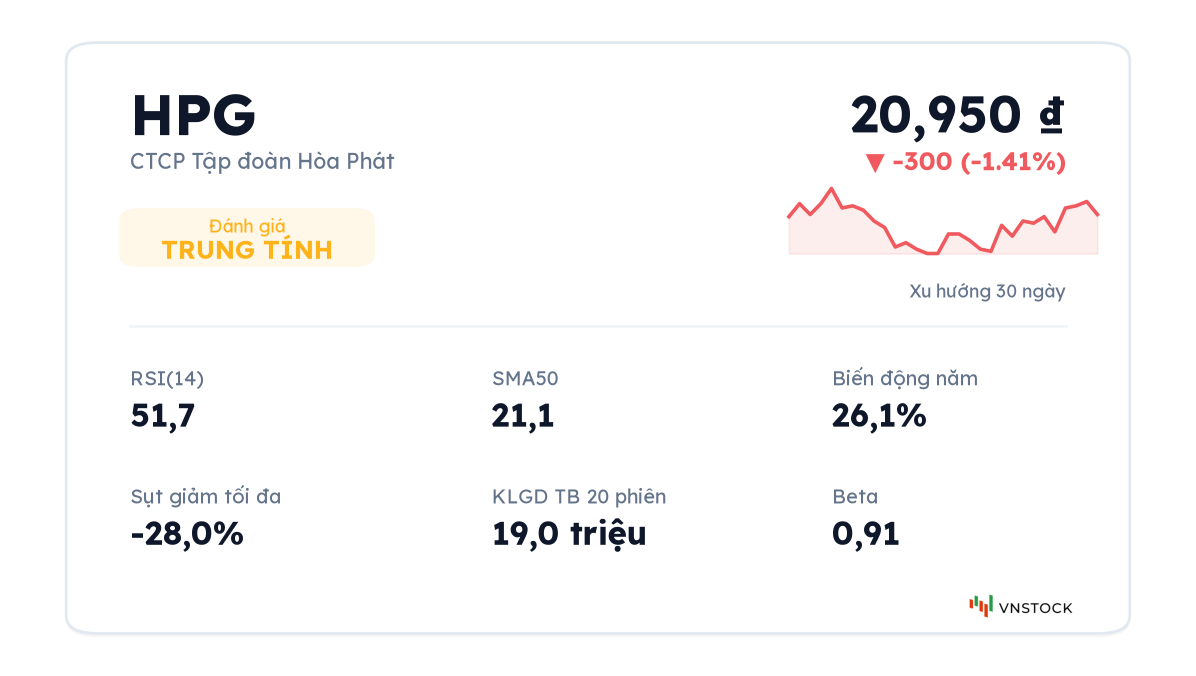 Thẻ tóm tắt của HPG gồm giá, mức thay đổi, đường giá 30 phiên và sáu chỉ số
Đọc tiếp
- Các loại biểu đồ: chọn hàm theo dữ liệu bạn có.
- Tham chiếu hàm: đủ tham số và kiểu trả về của từng hàm.
- Chỉ báo kỹ thuật, Đo lường rủi ro và hiệu suất, Quản lý danh mục đầu tư: cách tính dữ liệu đầu vào bằng
vnstock_quant.